注:本文未经金阁顿授权禁止转载,否则将视为侵权,我们将采取法律措施维护权益。
在中国企业出海的股权架构中,各持50%的合资公司、二至三名创始人共同设立的控股平台,以及以境外有限合伙持有上市公司股份的安排均较为常见。此类结构在合作顺利时具有决策灵活、成本较低的优势;一旦股东之间的信任基础瓦解,董事会与股东会即可能长期无法形成有效决议,公司陷入“僵局”。【出海股东纠纷】(一)小股东被“欺压”时的救济:压迫性行为诉讼讨论的压迫性行为诉讼,着重分析对少数股东的商业不公平及法院可采取的禁令、交易调整、股份收购等救济;本篇则讨论股东关系破裂、公司治理无法正常运作时,法院如何依据“公正合理”(just and equitable)理由决定是否作出清盘令。
清盘通常意味着公司停止原有经营、变现资产并最终解散,公司的持续经营价值亦可能因此受损,因此各法域法院通常对公正合理清盘采取审慎态度,并在法律允许时考量其他适当救济。今天,我们将以2025年至2026年的相关判决为主,并结合英国枢密院此前确立的基础性判例,比较新加坡、香港、英属维尔京群岛(以下简称“BVI”)和开曼群岛的公正合理清盘规则、退出与替代救济及跨境程序,并据此分析出海企业股权安排中的风险防范要点。
一、制度基础:四法域的法律依据与审查核心
1.法律依据
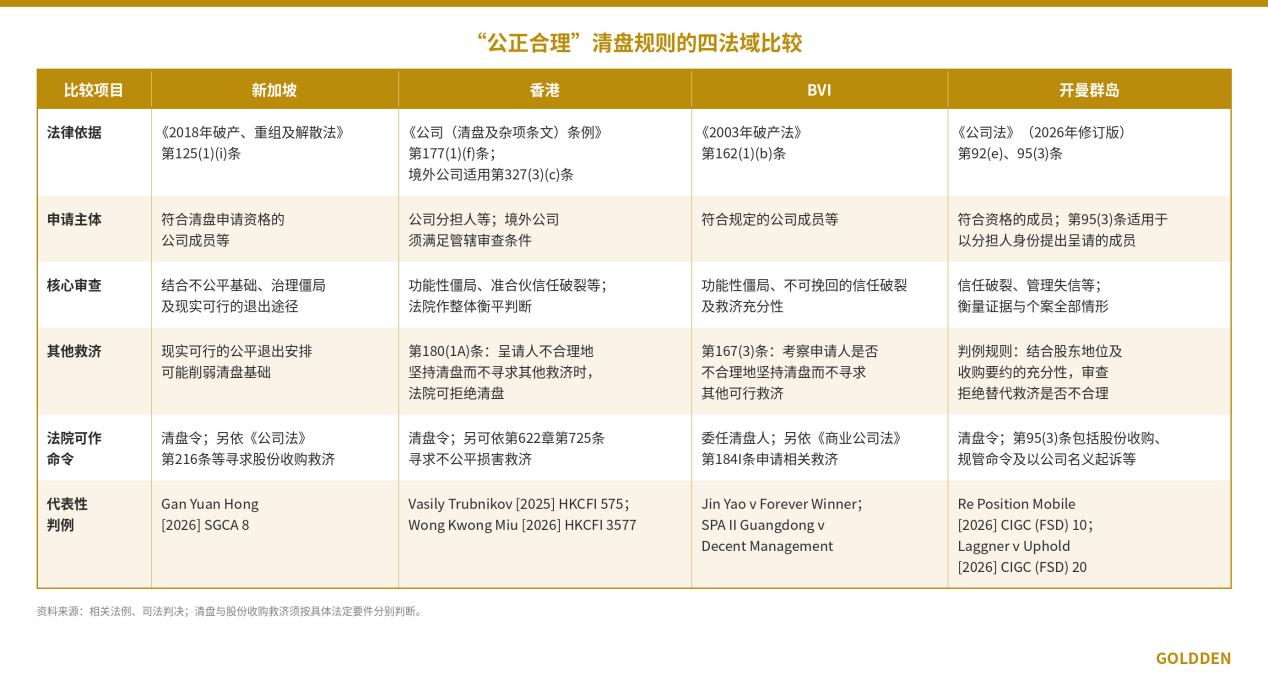
新加坡《2018年破产、重组及解散法》(Insolvency, Restructuring and Dissolution Act 2018,以下简称“IRDA”)第125(1)(i)条规定,法院认为公正合理时可命令公司清盘。香港《公司(清盘及杂项条文)条例》(第32章)第177(1)(f)条设有相同的清盘理由;对于在香港以外注册的公司,香港法院可依第327(3)(c)条将其作为非注册公司,以公正合理为由作出清盘令;是否行使该项酌情管辖权,通常须审查公司与香港是否存在充分联系、清盘令能否为呈请人带来合理的实际利益,以及法院能否对至少一名参与资产分配的人士行使管辖权。BVI《2003年破产法》(Insolvency Act 2003)第162(1)(b)条则以“委任清盘人”的形式表述,即法院认为公正合理时可委任清盘人。开曼群岛《公司法》(2026年修订版)第92(e)条规定法院可基于公正合理理由命令公司清盘;对于公司成员以分担人身份、基于公正合理理由提出的清盘呈请,第95(3)条另授权法院作出股份收购等清盘以外的替代命令。
2.审查核心:不公平,而非“随意退出”
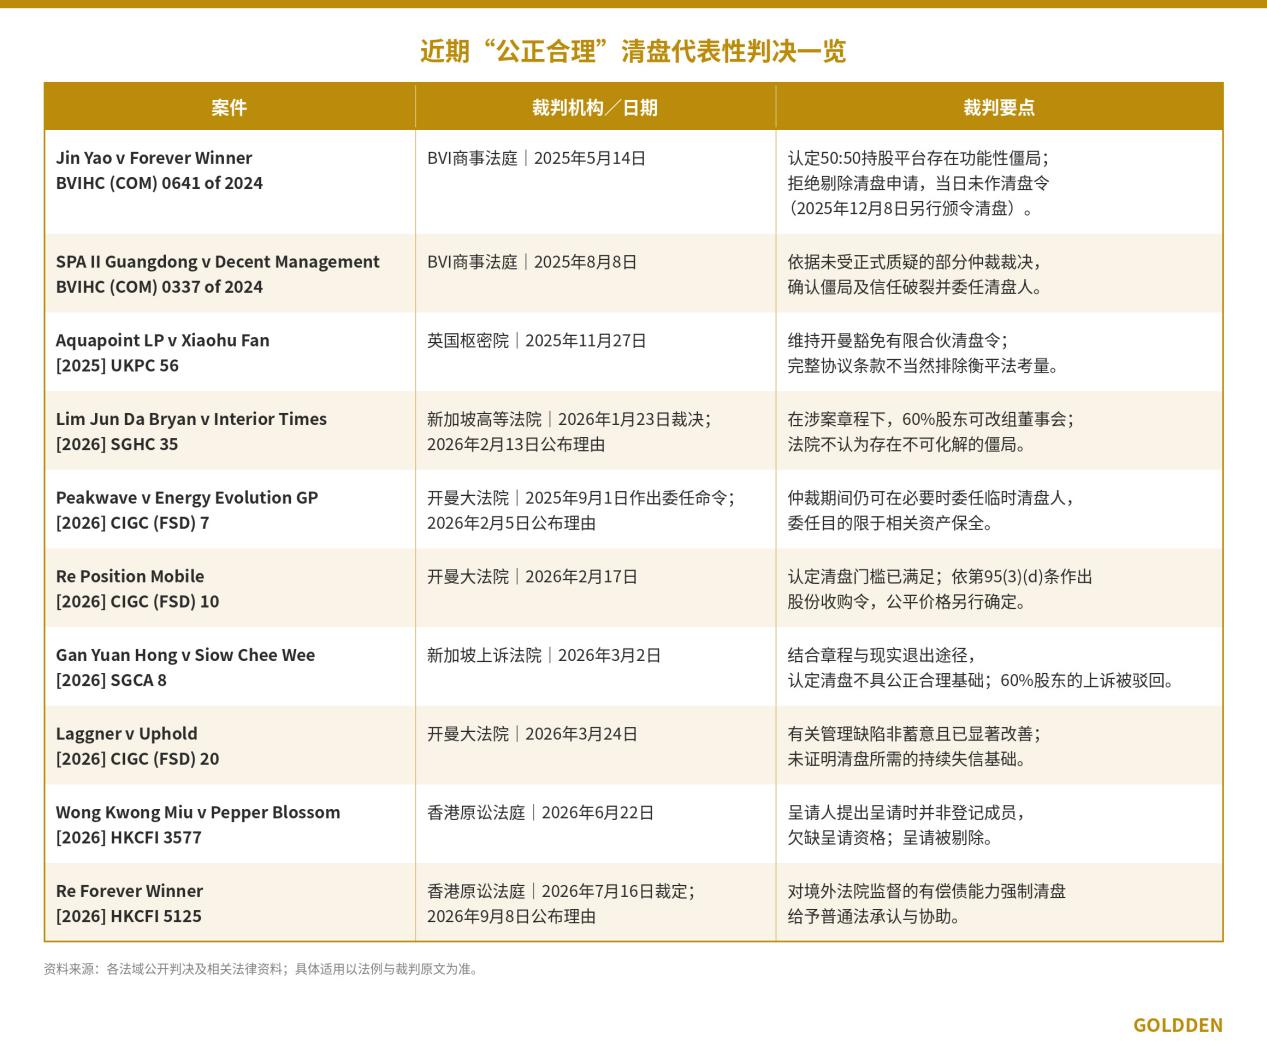
新加坡上诉法院于2026年3月2日在Gan Yuan Hong v Siow Chee Wee and another [2026] SGCA 8中重申“不公平”构成法院以公正合理理由命令清盘之管辖权的基础;依该案阐明的通常审查路径,申请人须证明存在不应维持公司继续经营的正当理由,且不存在可供利用的退出途径。新加坡司法机构官方网站以公司无法实现其主要设立目的、公司管理层陷入僵局为例说明适用情形;上诉法院在该案中援引Chow Kwok Chuen v Chow Kwok Chi [2008] 4 SLR(R) 362归纳的五类情形,并强调该等类别并非穷尽,法院须结合个案事实作整体判断。此外,新加坡高等法院在Lim Jun Da Bryan v Interior Times (Conquest) Pte Ltd [2026] SGHC 35中指出,公正合理清盘并非供股东(即便是少数股东)随意退出的途径,对于能够控制董事会组成的多数股东更是如此(该案申请人已于2026年1月28日提起上诉)。上述立场与Ebrahimi v Westbourne Galleries Ltd [1973] AC 360确立的英国法传统及BVI、开曼判例一脉相承:公正合理清盘以衡平法上的考量限制股东对其严格法律权利的行使,而不是为任何不满的股东提供无条件的退出通道。【判决原文:https://www.elitigation.sg/gd/s/2026_SGCA_8;判决原文:https://www.elitigation.sg/gd/s/2026_SGHC_35;https://www.elitigation.sg/gd/s/2008_SGCA_37;判决原文:https://vlex.co.uk/vid/ebrahimi-v-westbourne-galleries-794063401】
3.与不公平损害救济的关系
在新加坡、香港及BVI,压迫或不公平损害救济与公正合理清盘具有不同的法律要件和救济目标;在符合各自法定条件及程序要求时,当事人可一并或择一主张。香港原讼法庭于2025年2月6日在Vasily Trubnikov v Julimar Management Ltd [2025] HKCFI 575中援引Chu v Lau指出,功能性僵局与信任不可挽回的破裂属于公正合理清盘的既有理由,但未必构成香港《公司条例》(第622章)第724条所指的不公平损害情形,亦未必支持第725条项下的救济;该案呈请人以僵局为由申请委任临时接管人,法院认为呈请仅以不公平损害为依据,单纯的僵局不足以支持该项申请。开曼群岛则不设独立的不公平损害诉因,少数股东通常须以公正合理清盘呈请作为寻求司法救济的主要入口,并借助第95(3)条争取收购令等替代救济。注册地的选择因而直接影响股东纠纷可援用的诉讼路径。【判决原文:https://babelcite.com/case/166116】
二、“僵局”的司法认定
1.功能性僵局与准合伙中的信任破裂
英国枢密院于2020年10月12日在源自BVI的Chu v Lau [2020] UKPC 24中,对股东失和导致公正合理清盘的情形作出系统梳理。该案涉及由两名股东各持50%股份并共同担任仅有董事的BVI公司Ocean Sino Limited。枢密院区分了两种相关但不同的情形:其一为“功能性僵局”,即股东无法合作管理公司,致使公司在董事会或股东会层面停止运作;其二为准合伙公司中股东之间不可挽回的信任破裂,此时即使不存在完全的功能性僵局,亦可能支持清盘。该判决是BVI公司僵局争议的重要权威,香港法院亦在相关案件中予以援引,并对开曼法院处理类似问题具有重要参考价值。【判决原文:https://jcpc.uk/cases/jcpc-2020-0021】
2.新加坡:多数股东主张僵局的审查
Gan Yuan Hong案中,申请人(即上诉人)持有LMO Consulting Pte Ltd 60%股份并担任唯一执行董事,另一股东持股40%。申请人以双方关系破裂、股东会因法定人数不足而无法召开为由申请清盘。上诉法院认为,本案60%股东能够在章程允许的情况下向第三人转让少量股份,以满足股东会两人的法定人数要求;因此,在本案章程与表决安排下,双方关系恶化并未使公司陷入无法通过现有机制化解的管理僵局;法院并以对比方式指出,如双方持股比例对等,则可认为公司已陷入实质性僵局,并可能据此认定公司不应在现有基础上继续经营,但本案情形并非如此。Interior Times案中,持股60%的申请人亦主张存在管理僵局及信任破裂;法院认定其可依公司章程撤换另一名董事并委任其信任的人选,故不存在僵局,且申请人未能证明信任破裂系由对方而非其自身行为所致,申请遂被驳回,申请人须向另一股东支付总额12,000新元的讼费。
3.BVI:50:50控股平台的功能性僵局
在Jin Yao Holdings Ltd v Forever Winner International Ltd and Sino Century Holdings Ltd(BVIHC (COM) 0641 of 2024,2025年5月14日判决)中,涉案BVI公司由两名个人通过各自控制的公司各持50%股份,其主要资产为香港联合交易所主板上市公司Strong Petrochemical Holdings Limited(开曼注册)49.06%的股权。据HFW于2026年1月27日发表的评述,BVI商事法庭认定双方关系已不可挽回地破裂,公司作为准合伙已处于功能性僵局;在该程序性裁决中,法院驳回另一股东剔除清盘申请的请求,亦因未证明相关资产面临迫切风险而拒绝委任临时清盘人;该裁决本身并非清盘命令。以BVI公司持有香港上市公司股份的安排在中资企业中较为常见;该公司其后于2025年12月8日被颁令清盘,表明持股平台的功能性僵局同样可构成公正合理清盘的基础,是否最终作出清盘令则取决于程序阶段及具体案情。【判决原文:https://vg.vlex.com/vid/jin-yao-holdings-ltd-1117545280】
4.仲裁裁决所认定的僵局
BVI商事法庭于2025年8月8日在SPA II Guangdong Ltd and SPA II-A Guangdong Ltd v Decent Management Limited and Favor Sharp Enterprises Limited(BVIHC (COM) 0337 of 2024)中委任清盘人。该公司间接持有上海一处不动产95%的权益,股东协议约定香港国际仲裁中心仲裁。仲裁庭在第一份部分裁决中认定公司存在功能性僵局及信任的全面破裂,且全部或主要责任在于另一股东,该股东未对裁决提出异议。法院认为,未经正式质疑的仲裁认定在无充分理由时可直接沿用于清盘申请,无须重新审理,并据此委任清盘人。【判决原文:https://jusmundi.com/en/document/decision/en-spa-ii-guangdong-ltd-and-spa-ii-a-guangdong-ltd-v-decent-management-limited-and-favor-sharp-enterprises-limited-judgment-of-the-high-court-of-justice-of-the-british-virgin-islands-friday-8th-august-2025】
三、信任破裂与衡平考量的边界
1.准合伙是例证而非必要条件
英国枢密院于2025年11月27日在Aquapoint LP (in Official Liquidation) v Xiaohu Fan [2025] UKPC 56中维持开曼豁免有限合伙的公正合理清盘令。该有限合伙为持有拟在纳斯达克上市的Legend Biotech约15%股份而设立;呈请人以65.96%的有限合伙权益间接享有约10%的上市公司股份,但普通合伙人GenScript Corporation依合伙协议第7.7条拒绝同意其提取所对应的Legend股份。枢密院指出,其未就该项权力的法定来源获得当事人陈词,但现阶段倾向于认为,法院以公正合理理由清盘豁免有限合伙的权力源于开曼《豁免有限合伙法》第36(3)(g)条;就本案而言,公司公正合理清盘的相关原则适用于豁免有限合伙;完整协议条款虽对衡平考量具有重要意义,却不当然排除法院行使相应管辖权;“准合伙”仅为衡平考量的例证而非定义,枢密院并认定Aquapoint本身不构成准合伙。由于呈请人系基于事先获得的保证而加入合伙,普通合伙人不得无视该等保证而拒绝同意。该案自开曼大法院于2022年6月10日作出清盘令起,历经开曼上诉法院于2023年10月4日驳回上诉,至枢密院终审,历时三年有余。该案说明,在境外有限合伙及员工持股安排中,订约前形成且被依赖的重要保证,仍可能影响法院对合同权利行使的衡平评价,普通合伙人依协议享有的拒绝权并非绝对。【判决原文:https://jcpc.uk/cases/judgments/jcpc-2024-0007】
2.以管理失信为由申请清盘的举证要求
开曼大法院于2026年3月24日在Laggner and others v Uphold Limited and others [2026] CIGC (FSD) 20中驳回少数股东的清盘呈请。该公司拥有逾800名股东,呈请人主要指控控股方通过信贷融资及以股份支付利息的安排稀释其权益。就本案以管理失信及不当稀释为基础的呈请,法院结合判决所援引的Loch v John Blackwood Ltd [1924] AC 783及开曼上诉法院Tianrui案等判例,审查不当行为是否严重、持续且很可能继续,以及是否触及股东关系的核心;仅凭怀疑不足以证明,须有实际缺乏诚信的证据。法院虽批评相关稀释程序“完全不充分”,但认定有关违规并非蓄意,且公司治理在现任董事会领导下已发生根本性改善;鉴于审查以聆讯日为准,不存在不当行为持续的现实可能,呈请遂被驳回。该案呈请于2022年6月14日提出,至2026年3月方作出判决,程序历时近四年。Harneys的评述同时指出,以稀释为主要诉求的股东,或可更有效地依英国枢密院Tianrui (International) Holding Co Ltd v China Shanshui Cement Group Ltd [2024] UKPC 36所确认的个人诉权,直接质疑不当配股。【判决原文:https://cases.ky/judgment/2647;判决原文:https://www.jcpc.uk/cases/judgments/jcpc-2023-0002】
3.董事违反义务或“需要调查”不当然构成清盘理由
Interior Times案中,法院指出,即便另一董事存在违反义务的行为,亦不当然使公司清盘具备公正合理性,股东可通过公司内部机制制止违规、寻求补救或为公司追偿。香港原讼法庭在Wong Kwong Miu v Pepper Blossom Limited [2026] HKCFI 3577中亦以附带意见表示,对于该案所涉具偿债能力且持续经营的公司,单纯主张有必要调查公司事务,尚不足以确立公正合理清盘的依据;该案呈请因呈请人在提出呈请时并非登记成员、欠缺呈请资格,于2026年6月22日被剔除。【判决原文:https://babelcite.com/case/182000】
四、退出途径与替代救济
1.新加坡:退出途径的现实可行性
Gan Yuan Hong案进一步阐明了退出途径的审查框架。上诉法院指出,在通常情形下,具有现实可行的退出机制会削弱以不公平为由申请清盘的基础;然而,必须结合持股比例、股份转让限制及实际交易市场判断退出是否可行。仅因退出过程存在困难,通常不足以使股东摆脱其自愿接受的公司治理安排。该案公司章程并未设置股份转让的优先购买权,亦未限制股份转让对象或转让价格;申请人作为60%股东并非被困于其持股的少数股东,在章程层面具备向第三方转让股份的法律可能性;法院同时注明,缺乏实际交易市场的少数股东可能呈现不同情形。上诉法院还驳回了“双方存在不被锁定于持股之中的正当期待”的主张,理由是被上诉人于2024年10月14日发出的索偿函已将寻求法院命令收购列为拟采取的法律行动之一,与该项期待相矛盾。上诉遂被驳回,上诉人须承担30,000新元的讼费(含全部开支),法院并鼓励双方通过律师协商公平的退出方案。
2.“不合理拒绝其他救济”规则:成文法与判例
BVI《2003年破产法》第167(3)条规定,成员以公正合理为由申请委任清盘人时,法院认为申请人有权获得救济且在无其他救济时委任清盘人属公正合理的,应当委任清盘人,除非法院同时认为存在其他可用救济且申请人不寻求该救济而坚持清盘属于不合理。香港《公司(清盘及杂项条文)条例》第180(1A)条亦规定,公司成员以分担人身份基于公正合理理由提出清盘呈请时,法院不得仅因存在其他救济而拒绝作出清盘令,除非法院同时认为呈请人不寻求该救济而坚持清盘属不合理。开曼《公司法》未设同类条文,其第95(2)条仅规定呈请人受合同约束不得提出呈请时法院应驳回或押后呈请;相应规则源于判例:开曼上诉法院在Asia Pacific Limited v ARC Capital LLC and Haida Investments Limited [2015] (1) CILR 299中,结合呈请人的持股地位以及收购要约的充分性与可履行性,审查其拒绝替代救济是否不合理:少数股东通常可获法院按公允价值命令收购其权益,拒绝收购要约而坚持清盘可能构成滥用程序;就多数股东而言,未明确估值方法的收购要约并非充分的替代救济,拒绝该要约并非不合理。存在替代救济因而并不当然排除公正合理清盘。【判决原文:https://ky.vlex.com/vid/asia-pacific-ltd-v-805814901】
3.收购要约须具备充分性
在Jin Yao案中,另一股东Sino Century主张申请人拒绝其股份收购要约属于不合理,应依第167(3)条剔除清盘申请。法院认为,该要约标注“以签订正式合同为准”(subject to contract)而无法即时接受,缺乏关键保障条款,亦未处理影响股份价值的被指控不当行为,故申请人拒绝该要约并非不合理。HFW的评述据此归纳,股份收购要约能否构成充分的替代救济,须综合考察其法律约束力与可即时接受性、可履行性、估值公允性、付款安排,以及是否妥善处理被指控行为对股份价值的影响。
4.开曼:以收购令替代清盘
开曼大法院于2026年2月17日在Re Position Mobile Ltd SEZC [2026] CIGC (FSD) 10中,认定合计持股51%的第一、第二被呈请人(控股方)及其委派董事存在缺乏诚信的严重且持续的不当行为,持股49%的少数股东已跨越公正合理清盘的门槛。控股方此前于2020年及2021年分别提出500万美元及550万美元的收购报价,后又于2024年5月及2025年7月提出在法院监督下自愿清盘;法院认为该等方案均不足以构成充分的替代救济。法院依第95(3)(d)条命令控股股东收购呈请人的股份,认为收购令是回应本案情形最公平、最适当的救济;收购价格及估值基准日由当事人协商,未能达成一致时由法院厘定。第95(3)条项下的替代命令包括:规管公司日后事务;命令公司停止或不得实施被投诉的行为,或作出其遗漏的行为;授权呈请人按照法院指示的条件,以公司名义并代表公司提起民事诉讼;以及命令其他股东或公司收购有关股东的股份,由公司收购的,公司股本相应减少。【判决原文:https://radcliffechambers.com/wp-content/uploads/2026/02/FSD0079202202172026POSITIONMOBILE.pdf】
五、程序问题:仲裁、临时清盘与跨境执行
1.仲裁与法院专属权限的分工
香港原讼法庭于2025年3月18日在PI 1 & PI 2 v MR [2025] HKCFI 1110中,就撤销仲裁庭管辖权裁定的申请作出裁决,所涉为一家开曼合资公司的股东争议。该公司在中国内地购置土地并开发、出租科技园及产业园,由一家BVI公司持股60%、另一家开曼公司持股40%,股东协议约定由香港国际仲裁中心管理的仲裁。法院认定,少数股东基于压迫提出的诉请具有可仲裁性,基于丧失信任提出的诉请亦落入仲裁协议范围;仲裁庭可就股东协议是否被违反、衡平权利是否被漠视等基础问题作出认定,但就该开曼公司作出公正合理清盘令的权力,仍专属于具有相应清盘管辖权的开曼大法院,仲裁认定并不排除法院就是否清盘作出独立判断。结合前述BVI的SPA II Guangdong案,股东协议中的仲裁条款虽不能取代注册地法院的清盘管辖权,却可能在实质上决定清盘申请的事实基础。【判决原文:https://babelcite.com/case/167266】
2.仲裁期间的临时清盘人
开曼大法院在Peakwave Investment Management Ltd v Energy Evolution GP Ltd [2026] CIGC (FSD) 7中,就一项于2025年6月20日提出的公正合理清盘呈请,认定即便清盘呈请已中止以待香港国际仲裁中心仲裁,法院在符合临时清盘法定条件时仍有权委任临时清盘人;为防止相关资产在仲裁结果作出前被不当处置,法院于2025年9月1日最终确定委任临时清盘人的命令,载明裁判理由的书面判决日期为2026年2月5日;临时清盘人的职权限于监督与资产保全,不含调查权。与此相对,BVI法院在Jin Yao案中强调,委任临时清盘人属于例外救济,须有资产面临迫切风险的有力证据。【判决原文:https://cases.ky/judgment/2675】
3.境外清盘人在香港获得承认
前述Forever Winner International Limited的程序在跨境执行层面亦具代表性。BVI商事法庭于2025年12月8日以公正合理为由颁令清盘,并委任三名共同清盘人;该法庭在2025年12月11日的判决中进一步明确,清盘人权力以无须法院批准为原则,仅在个案情形确有必要时方可附加批准要求。由于该公司的主要资产包括香港上市公司股份、未派股息及银行账户,清盘人随后向香港法院申请协助。香港原讼法庭于2026年7月16日就Re Forever Winner International Limited [2026] HKCFI 5125案作出承认与协助命令,并于9月8日颁布书面判决理由。法院确认,在符合普通法承认与协助条件的前提下,香港法院可对境外法院命令并监督的、具偿债能力公司的强制清盘提供承认与协助;有偿债能力的自愿清盘则属私人安排,不在此列。此前,香港法院通常将普通法上的承认与协助限于集体性破产程序,有偿债能力的清盘不在其列,该裁决因而扩大了可获协助的程序范围。【判决原文:https://babelcite.com/case/184787】
六、对出海企业的风险防范建议
第一,在50:50或少数人共同控制的结构中预设僵局破解机制。股东协议可约定主席决定票、轮值决策、冷静期与调解前置、股份互购条款(如“俄罗斯轮盘”条款或“德州枪战”条款)以及独立估值和付款安排,以避免公司长期停摆;具体机制的选择取决于控制权配置、估值公允性及可执行性。
第二,在章程中设计可行的退出机制。新加坡上诉法院在Gan Yuan Hong案中援引Perennial (Capitol) Pte Ltd and another v Capitol Investment Holdings Pte Ltd and other appeals [2018] 1 SLR 763指出,章程中已经设定且在事实和法律上切实可行的公平退出机制,通常将使以不公平为由申请清盘的基础难以成立。转让限制、优先购买权与估值方法应当相互协调,避免出现“既不能转让、又无估值标准”的状态。【判决原文:https://www.elitigation.sg/gd/s/2018_SGCA_11】
第三,以书面方式固定合作前提与重要承诺。Aquapoint案表明,在合伙协议订立前作出的保证,可能成为法院限制严格合同权利行使的依据,完整协议条款并不能当然排除衡平考量。对于员工持股平台、境外有限合伙及创始人之间的安排,核心承诺一经载入正式文件,事后在举证与解释上的不确定性即可显著降低。
第四,审慎设计收购要约。收购要约唯有具备确定性与可履行性、估值方法公允透明,并已处理被指控不当行为对股份价值的影响,方可能在诉讼中被认定为充分的替代救济。
第五,统筹争议解决条款与注册地法院的专属权限。股东协议约定仲裁时,仲裁认定与清盘程序的衔接、临时措施的申请以及注册地法院的管辖安排,均需在条款设计阶段一并考量。
第六,提前规划资产所在地的执行。控股平台的主要资产位于香港或其他法域时,清盘人可能需要在资产所在地寻求承认与协助;以Forever Winner案为例,自2024年12月20日在BVI提出清盘申请,至2026年9月8日香港法院颁布承认与协助理由,历时近21个月。
第七,控股股东亦应审慎评估清盘路径。Gan Yuan Hong案与Interior Times案均显示,能够通过现行治理安排解决争议或具有现实可行退出途径的股东,法院可能认定其尚未证明公正合理清盘的必要性,申请人并须承担相应的讼费风险。
“公正合理”清盘是由各适用法域成文法规定、并受到衡平法原则指引的司法救济;法院综合考量股东关系、不公平行为、可行退出机制、替代救济及申请人自身行为等因素决定是否适用。近期判决显示,新加坡法院对缺乏实质僵局且具可行退出途径的清盘申请保持审慎;BVI及开曼法院在具备相应法定条件时可颁令清盘、委任清盘人或给予替代救济,其中开曼Re Position Mobile案作出了股份收购令;香港Re Forever Winner案则明确了受法院监督的境外有偿债能力清盘在香港获得承认与协助的适用范围。对于出海企业而言,预设僵局破解与退出机制,较事后寻求清盘更具确定性。本系列下一篇将讨论董事损害公司利益时的股东代位诉讼。
如有在新加坡申请律所牌照或寻求新加坡法律服务的需求,欢迎扫描下方二维码咨询金阁顿专业顾问。金阁顿集团旗下持有新加坡律所牌照,可为客户提供全面的新加坡法律支持。
金阁顿集团成立于花园城市新加坡,是为超高净值家族、企业提供一站式跨境解决方案的专业机构。业务覆盖新加坡、中国香港、美国、马来西亚及纳闽、BVI、开曼、马绍尔等44个离岸地。
面向高净值,金阁顿提供家族办公室、家族信托、家族基金、身份规划、税务规划、子女教育、保险及PPLI保单等服务;面向出海企业,提供公司设立、境外基金设立(VCC/SPC/LPF)、境外金融牌照、财税服务等全球支持。
金阁顿,为您的下一代继续服务。
·【出海股东纠纷】(一)小股东被“欺压”时的救济:压迫性行为诉讼
·新加坡2027年财政预算案开始收意见 企业和个人可提建议到明年1月6日
·新加坡最后一轮保障配套现金12月发放 每人100至250新元 11月24日前绑P
·新加坡会计业收入增至37亿新元 初级审计助理起薪涨13% 逾1200个职位待填补


 info@golddengroup.com
 152 Beach Road,#20-01,Gateway East,189721
